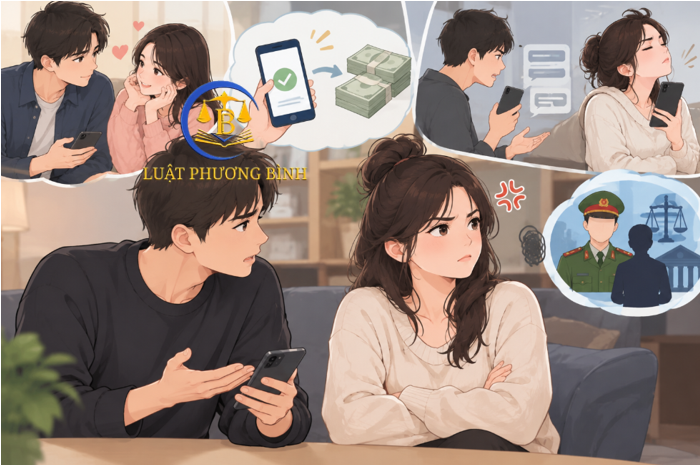
Trong thời gian yêu nhau, chị L nhiều lần hỏi vay tiền và đều được anh C chuyển khoản, với tổng số tiền lên đến 100 triệu đồng. Khi anh C nhiều lần đề nghị trả nợ, chị L không những không trả mà còn tỏ thái độ cáu gắt, khó chịu. Quá bức xúc, anh C dọa sẽ báo công an nếu chị tiếp tục không trả tiền, nhưng chị L thản nhiên đáp trả: "Báo đi, bố chả sợ!"
1. Thu thập chứng cứ.
Theo Điều 94 Bộ luật Tố tụng Dân sự 2015 quy định về nguồn chứng cứ như sau:
“Nguồn chứng cứ
Chứng cứ được thu thập từ các nguồn sau đây:
1. Tài liệu đọc được, nghe được, nhìn được, dữ liệu điện tử.
...”
Đồng thời theo quy định tại khoản 3 Điều 95 Bộ luật Tố tụng Dân sự 2015 như sau:
"Xác định chứng cứ
...
3. Thông điệp dữ liệu điện tử được thể hiện dưới hình thức trao đổi dữ liệu điện tử, chứng từ điện tử, thư điện tử, điện tín, điện báo, fax và các hình thức tương tự khác theo quy định của pháp luật về giao dịch điện tử.
..."
--> Khi người vay cố tình không trả nợ, bên cho vay cần chủ động thu thập chứng cứ hợp pháp để bảo vệ quyền lợi. Các bằng chứng quan trọng bao gồm: sao kê giao dịch ngân hàng, tin nhắn (SMS, Zalo, Messenger) hoặc file ghi âm thể hiện việc hỏi vay, cam kết và thừa nhận nợ; cùng các nội dung nhắc nợ bị khước từ, trốn tránh hoặc thách thức. Đây là căn cứ pháp lý vững chắc để làm hồ sơ khởi kiện ra Tòa án.
2. Các phương án xử lý cụ thể.
Ban đầu chúng ta có thể thảo thuận trên tinh thần thiện chí, tự nguyện để tìm ra hướng giải quyết vấn đề như liên lạc, gửi thông báo nhắc nhở, thương lượng phương án thanh toán. Trường hợp không thể thỏa thuận được thì bên cho vay có quyền khởi kiện bên vay ra tòa án theo thủ tục tố tụng dân sự.
Theo điều 190 bộ luật tố tụng dân sự
"1. Người khởi kiện gửi đơn khởi kiện kèm theo tài liệu, chứng cứ mà mình hiện có đến Tòa án có thẩm quyền giải quyết vụ án bằng các phương thức sau đây:
a) Nộp trực tiếp tại Tòa án;
b) Gửi đến Tòa án theo đường dịch vụ bưu chính;
c) Gửi trực tuyến bằng hình thức điện tử qua Cổng thông tin điện tử của Tòa án (nếu có)."
Căn cứ Điều 11, Điều 14 và Điều 166 Bộ Luật Dân sự, người cho vay có quyền tự bảo vệ hoặc yêu cầu Tòa án nhân dân giải quyết, buộc bên vay phải chấm dứt hành vi vi phạm, thực hiện nghĩa vụ trả lại tài sản.
Thời hiệu để gửi đơn khởi kiện tranh chấp hợp đồng vay tài sản tới Tòa án là 03 năm, kể từ ngày biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm (thường tính từ ngày đến hạn trả nợ hoặc ngày bên vay cố tình không trả
Lưu ý: Nếu người vay có hành vi dùng thủ đoạn gian dối ngay từ đầu để chiếm đoạt hoặc cố tình tẩu tán tài sản, bỏ trốn nhằm không trả nợ thì vụ việc có thể có dấu hiệu của trách nhiệm hình sự về hành vi lừa đảo hoặc lạm dụng tín nhiệm chiếm đoạt tài sản
⚠️ Lưu ý: Các quy định pháp luật thường xuyên sửa đổi vì vậy tại thời điểm quý khách hàng đọc có thể đã có sự thay đổi trong các quy định. Để biết thêm chi tiết quý khách hàng có thể truy cập vào website: https://phuongbinhlaw.vn/ hoặc liên hệ tới số điện thoại: 0936645695 để được tư vấn, đại diện cho quý khách hàng.