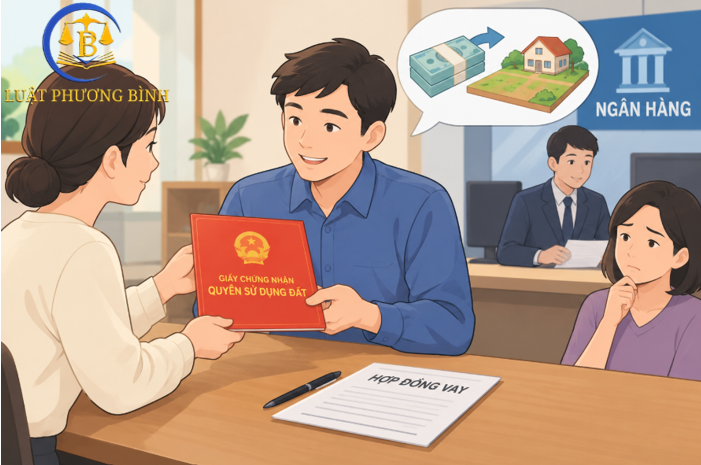
Khi cho người thân mượn Giấy chứng nhận quyền sử dụng đất (GCNQSDĐ / sổ đỏ) để vay tiền ngân hàng, nếu người vay không trả được nợ thì chủ đất có nguy cơ bị mất đất. Quyền sử dụng đất có thể bị kê biên, phát mại (bán đấu giá) để thu hồi nợ.
1. Bản chất pháp lý của việc “cho mượn sổ đỏ” vay tiền
Trường hợp 1: chủ đất trực tiếp đứng tên dùng tài sản thuộc sở hữu của mình để thế chấp nhằm bảo đảm cho ngĩa vụ trả nợ khoản vay bên mượn.
Trường hợp 2: chu đất lập hợp đồng ủy quyền được công chứng cho bên mượn để người này thực hiện các giao dịch thế chấp và vay vốn tại ngân hàng.
Điều kiện hợp đồng có hiệu lực thì các bên hoàn toàn tự nguyện, có năng lực hành vi dân sự, văn bản phải được công chứng và phải đăng ký giao dịch bảo đảm tại cơ quan đăng ký đất đai.
2. Người vay không trả nợ, ngân hàng có quyền xử lý đất không?
Khi hợp đồng đã được giao kết hợp pháp, quyền sử dụng đất đã trở thành tài sản bảo đảm cho nghĩa vụ trả nợ.
Theo quy định tại Điều 299 và Điều 317 Bộ luật Dân sự 2015, khi khoản vay đến hạn thanh toán mà bên vay vi phạm nghĩa vụ (không trả hoặc trả không đầy đủ cả nợ gốc lẫn lãi). Ngân hàng có đầy đủ quyền yêu cầu xử lý tài sản bảo đảm để thu hồi nợ. Cơ quan thi hành án có thẩm quyền sẽ tiến hành kê biên, phát mại (bán đấu giá) quyền sử dụng đất đó.
Chủ đất dù không trực tiếp nhận số tiền vay vẫn phải chịu rủi ro bị mất đất do đã cam kết dùng tài sản của mình để bảo đảm cho khoản nợ của người khác
3. Xử lý như thế nào nếu trên đất có tài sản người khác
Một vấn đề thường gặp là trên diện tích đất thế chấp có nhà ở, công trình xây dựng do thành viên khác trong gia đình (ví dụ: các con của chủ đất) tạo lập nhưng những người này không ký vào hợp đồng thế chấp. Khi phát mại toàn bộ thửa đất, số tiền thu được sẽ được ưu tiên phân bổ theo thứ tự sau:
• Ưu tiên thanh toán trước giá trị công trình, tài sản trên đất cho các chủ sở hữu hợp pháp không tham gia ký hợp đồng thế chấp.
• Thanh toán khoản nợ gốc và lãi cho phía Ngân hàng.
• Số tiền còn lại (nếu có) sẽ được hoàn trả cho bên thế chấp (chủ đất).
• Trường hợp số tiền phát mại vẫn không đủ bù đắp khoản nợ, bên vay tiền vẫn phải tiếp tục chịu trách nhiệm hoàn thành nghĩa vụ trả nợ phần còn thiếu.
⚠️ Lưu ý: Các quy định pháp luật thường xuyên sửa đổi vì vậy tại thời điểm quý khách hàng đọc có thể đã có sự thay đổi trong các quy định. Để biết thêm chi tiết quý khách hàng có thể truy cập vào website: https://phuongbinhlaw.vn/ hoặc liên hệ tới số điện thoại: 0936645695 để được tư vấn, đại diện cho quý khách hàng.